飲食料品の消費税1%で請求書と値札はどう変わる? 締め日と表示特例の実務を整理しよう!
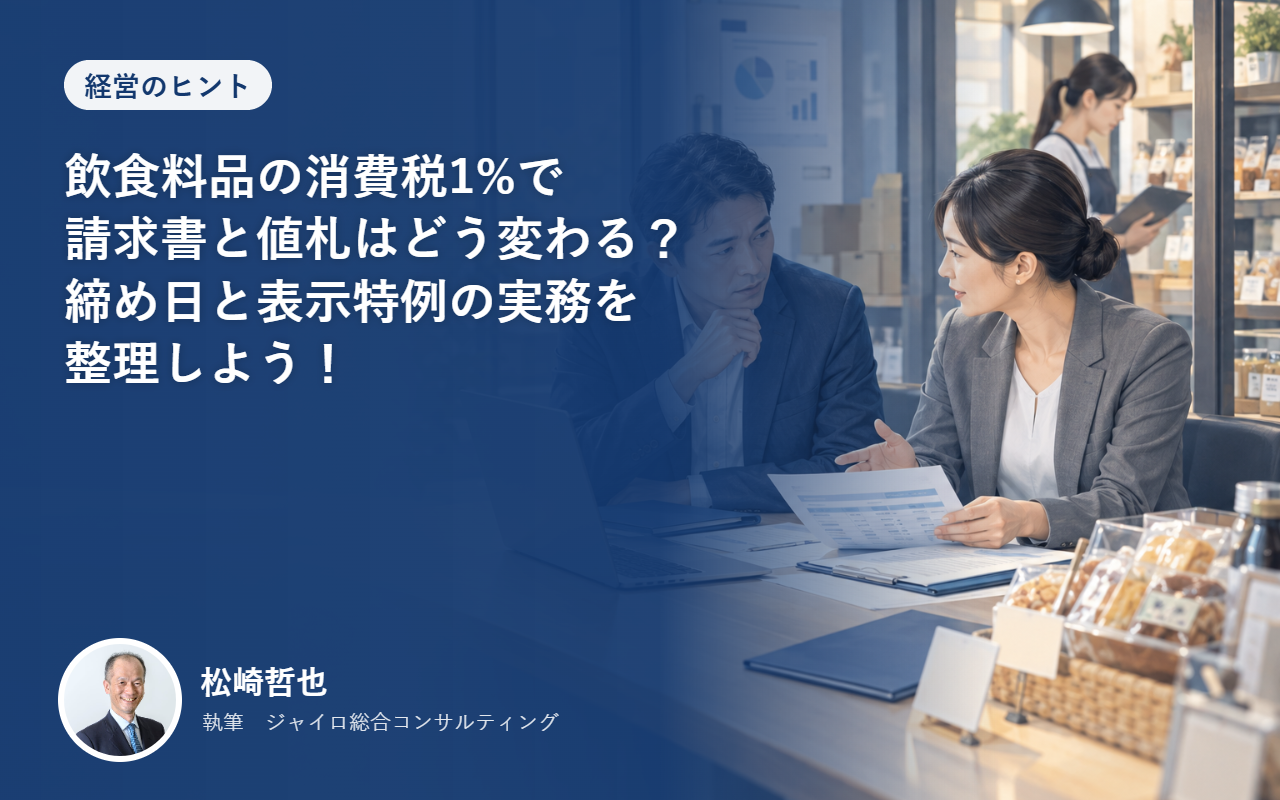
インボイスと帳簿で変わるのは税率と税額だけか
社長:請求書のひな形は、作り直しの見積もりを取ったほうがいいですか。
税理士:その見積もりはいったん止めてください。インボイスの記載事項は、登録番号、取引年月日、取引内容、税率ごとの合計額と税率、税率ごとの消費税額、相手先の名称。この並びは変わりません。**8%と書いていた欄が1%**になり、税額を1%で計算する。変わるのはこの2点です。
社長:インボイスは、取引先が税金の計算に使う請求書でしたね。
税理士:仕入税額控除(売上にかかる消費税から、仕入れで払った消費税を差し引ける仕組み)を受けるための請求書です。国税庁が今回の税率引下げに合わせて、インボイスや値札の取扱いを質疑応答の形でまとめた資料を公表しています。そこに載っているインボイスの記入見本では、1%対象40,000円で税額400円、10%対象10,000円で税額1,000円と、税率と税額が入れ替わっているだけです。
社長:品目の横に「1%対象」と書き足す必要は?
税理士:要りません。1%になるのは、今8%の軽減税率がかかっている飲食料品とまったく同じ範囲です。今付けている軽減税率対象の印がそのまま通用しますし、帳簿の摘要(取引内容を書く欄)も同じ運用で足ります。
社長:簡易インボイスって、レシートのことですよね。
税理士:宛名を省略できる簡略版のインボイスで、レシートがその代表です。こちらも記載事項は変わりません。
社長:となると、本題はレジと会計ソフトの税率設定か。
税理士:そこが仕事の中心になります。
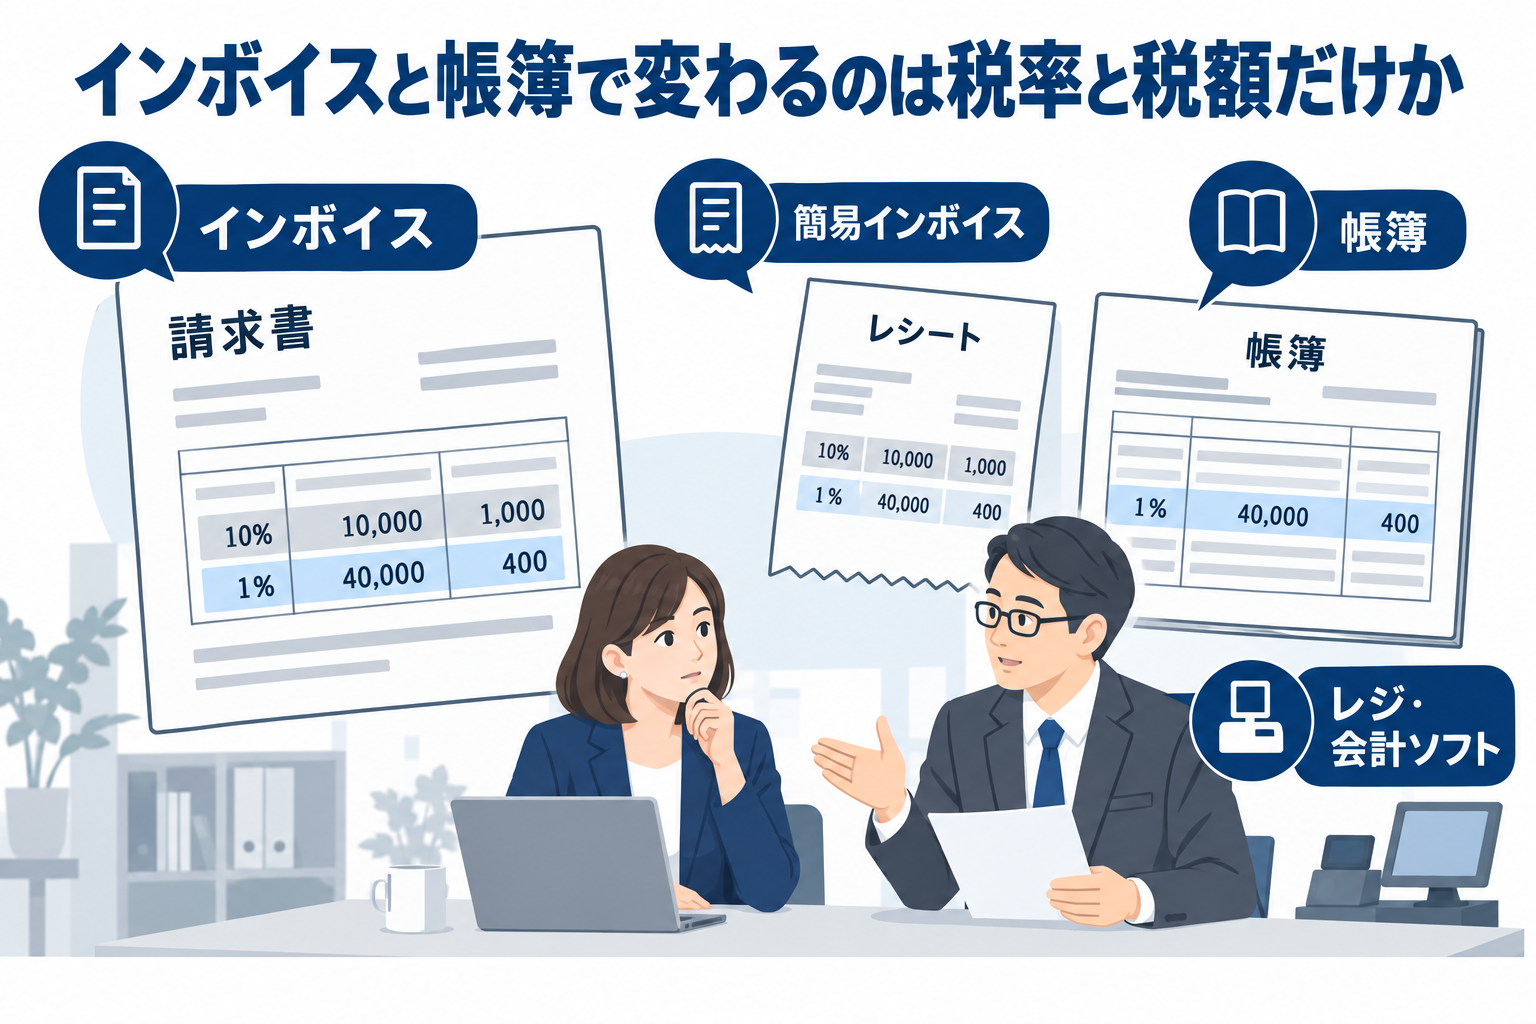
15日締めの請求書は3月分と4月分をどう分けるか
社長:うちは15日締めなので、4月分の請求書には3月16日から4月15日までが入ります。いっそ全部1%で出してしまえば楽なんですが。
税理士:それは誤りです。3月16日から31日の取引は8%なので、1%で出すと税額が合わなくなり、取引先の仕入税額控除にも影響します。3月31日までは8%、4月1日以後は1%と、日付で振り分けてください。
社長:具体的にはどう書けば。
税理士:作成例として示されているのは、請求書を分けて発行する形です。3月16日から31日までで1枚、4月1日から15日までで1枚にして、それぞれ税率ごとに集計します。10%の品目も混ざるなら、前の1枚は8%と10%、後ろの1枚は1%と10%の対象額と税額を載せることになります。
社長:取引先から1枚にまとめてくれと言われたら?
税理士:ブログ記載日現在で、公表されている例は、分けて出す形までとなっています。1枚にまとめたい場合は、今後の公表で記載方法を確かめてから決めましょう。それより急ぐのは、期間で区切って2枚出力できるかをソフトの業者に聞くこと。どう出すかは、3月中に主な取引先へ伝えておいてください。
値札の貼り替えは4月1日に間に合わなくてもいいのか
社長:3月31日の閉店後に全部の値札を替えるのは、正直無理です。
税理士:条件を満たせば、間に合わなくても売れます。総額表示、つまり消費者向けに税込価格を示す義務に特例が設けられるためです。令和9年4月1日から5月31日までは、8%で計算した税込価格の値札が残っていても構いません。逆に令和9年2月1日から3月31日までは、1%の税込価格を先に出しておけます。
社長:2年後に8%へ戻るときも同じですか。
税理士:戻るときの取扱いは、今後の公表を確認してください。ブログ記載日現在で、示されているのは令和9年2月1日から5月31日までの期間です。
値札の特例は5月末まで貼り替えなくてよいという意味か
社長:では、5月末までは8%の値札のままで構わないんですよね。
税理士:違います。特例を使えるのは、税率引下げに対応した総額表示に直ちに対応することが困難な事情がある場合に限られます。
社長:手が回らない事情さえあれば、5月末までゆっくり替えていけばいいということですね。
税理士:そこが誤解されやすいところです。期限まで放っておいてよいという話ではなく、すぐには直しきれない値札を順に直すための猶予と考えてください。新しく刷る値札まで8%のままだと、困難な事情があったと説明するのは難しいと私は見ています。新規に作る分は、最初から1%で作るべきです。
誤認防止の掲示はどこに何を書けばいいか
税理士:特例のもう1つの条件は、実際の支払額と誤認させない掲示等をしていることです。
社長:決まった文面はあるんですか。
税理士:ブログ記載日現在の公表資料で確認できるのは、この条件までとなっています。ここからは、実務上の提案として聞いてください。8%表示が残っている棚には、表示価格は8%で計算したもので、レジでは1%で精算すると書いておく。貼り替え済みの値札に目印を付けて、お客さまが見分けられるようにしておくと混乱が減ります。
社長:入口に貼り紙1枚、では足りませんか。
税理士:目的はお客さまに誤解させないことなので、商品を選ぶ棚の前やレジ前に出しておくのが望ましいでしょう。それと、値札に猶予があってもレジの税率は4月1日に切り替える。この順番だけは動きません。
2月中と3月中にそれぞれ何を済ませておくか
2月中は決める月、3月中は仕込んで伝える月と分けると、4月1日に慌てずに済みます。例外は1%の値札を先に出す場合です。2月1日ちょうどから出したいなら、その判断と印刷は1月中に済ませておいてください。2月の途中から出すなら、2月の早いうちに決めて、出す分の値札は2月中に刷ります。
2月中に済ませておくこと
- 1%の税込価格を先に出すかどうかを月初に決める。出すと決めた棚の分は、2月中に1%の値札を印刷して差し替える
- 請求書の出し方を決める。15日締めなら3月31日分までと4月1日分以後で2枚に分けて出す前提で、期間で区切って2枚出力できるかを請求書ソフトの業者に確認する
- レジと会計ソフトの業者に連絡し、4月1日に税率を1%へ切り替える設定作業の日程を決める
- 残りの値札の貼り替え順を決める。どの棚から直すかを決め、新しく刷る値札は最初から1%で作る
- 8%表示が残る棚に出す誤認防止の掲示の文面と、置き場所を決める。棚の前とレジ前を基本に、貼り替え済み値札に付ける目印もあわせて決める
3月中に済ませておくこと
- 2月に決めた請求書の出し方を、主な取引先へ連絡する
- 決めておいた貼り替え順に沿って、まだ刷っていない棚の1%の値札を印刷し、掲示を棚の前とレジ前に出せる状態にしておく
- 業者と決めた日程どおり、レジと会計ソフトの税率が4月1日に切り替わるよう設定を終える
全5回シリーズの第3回は、請求書と店頭表示に絞りました。対象品目と期間の全体像は第1回で整理しています。次回は、免税事業者(売上が一定額以下で消費税の納税が免除されている事業者)が、仕入れで払った消費税を取り戻す還付を受けるための選択肢と手続を取り上げます。
今回の税率引下げへの備えを講座で順に学びたい方は、松崎哲也講師のセミナーカリキュラムもご覧ください。
この記事を書いた講師
松崎 哲也
- 定額減税セミナー
- インボイス・電子帳簿保存法セミナー
- 確定申告セミナー
- 経理・簿記セミナー
登壇実績93件・直近1年5件
担当している研修
関連する記事
この記事に関連したセミナー・研修・講師派遣をご検討でしたら、お気軽にご相談ください。初めての方も歓迎です。